El Banco Central chileno (BC) busca impulsar un sistema de pagos instantáneos entre personas y comercios mediante un código QR, lo que se ha conocido coloquialmente como el “Pix chileno”, en alusión al sistema de pagos implementado hace años por el Banco Central de Brasil.
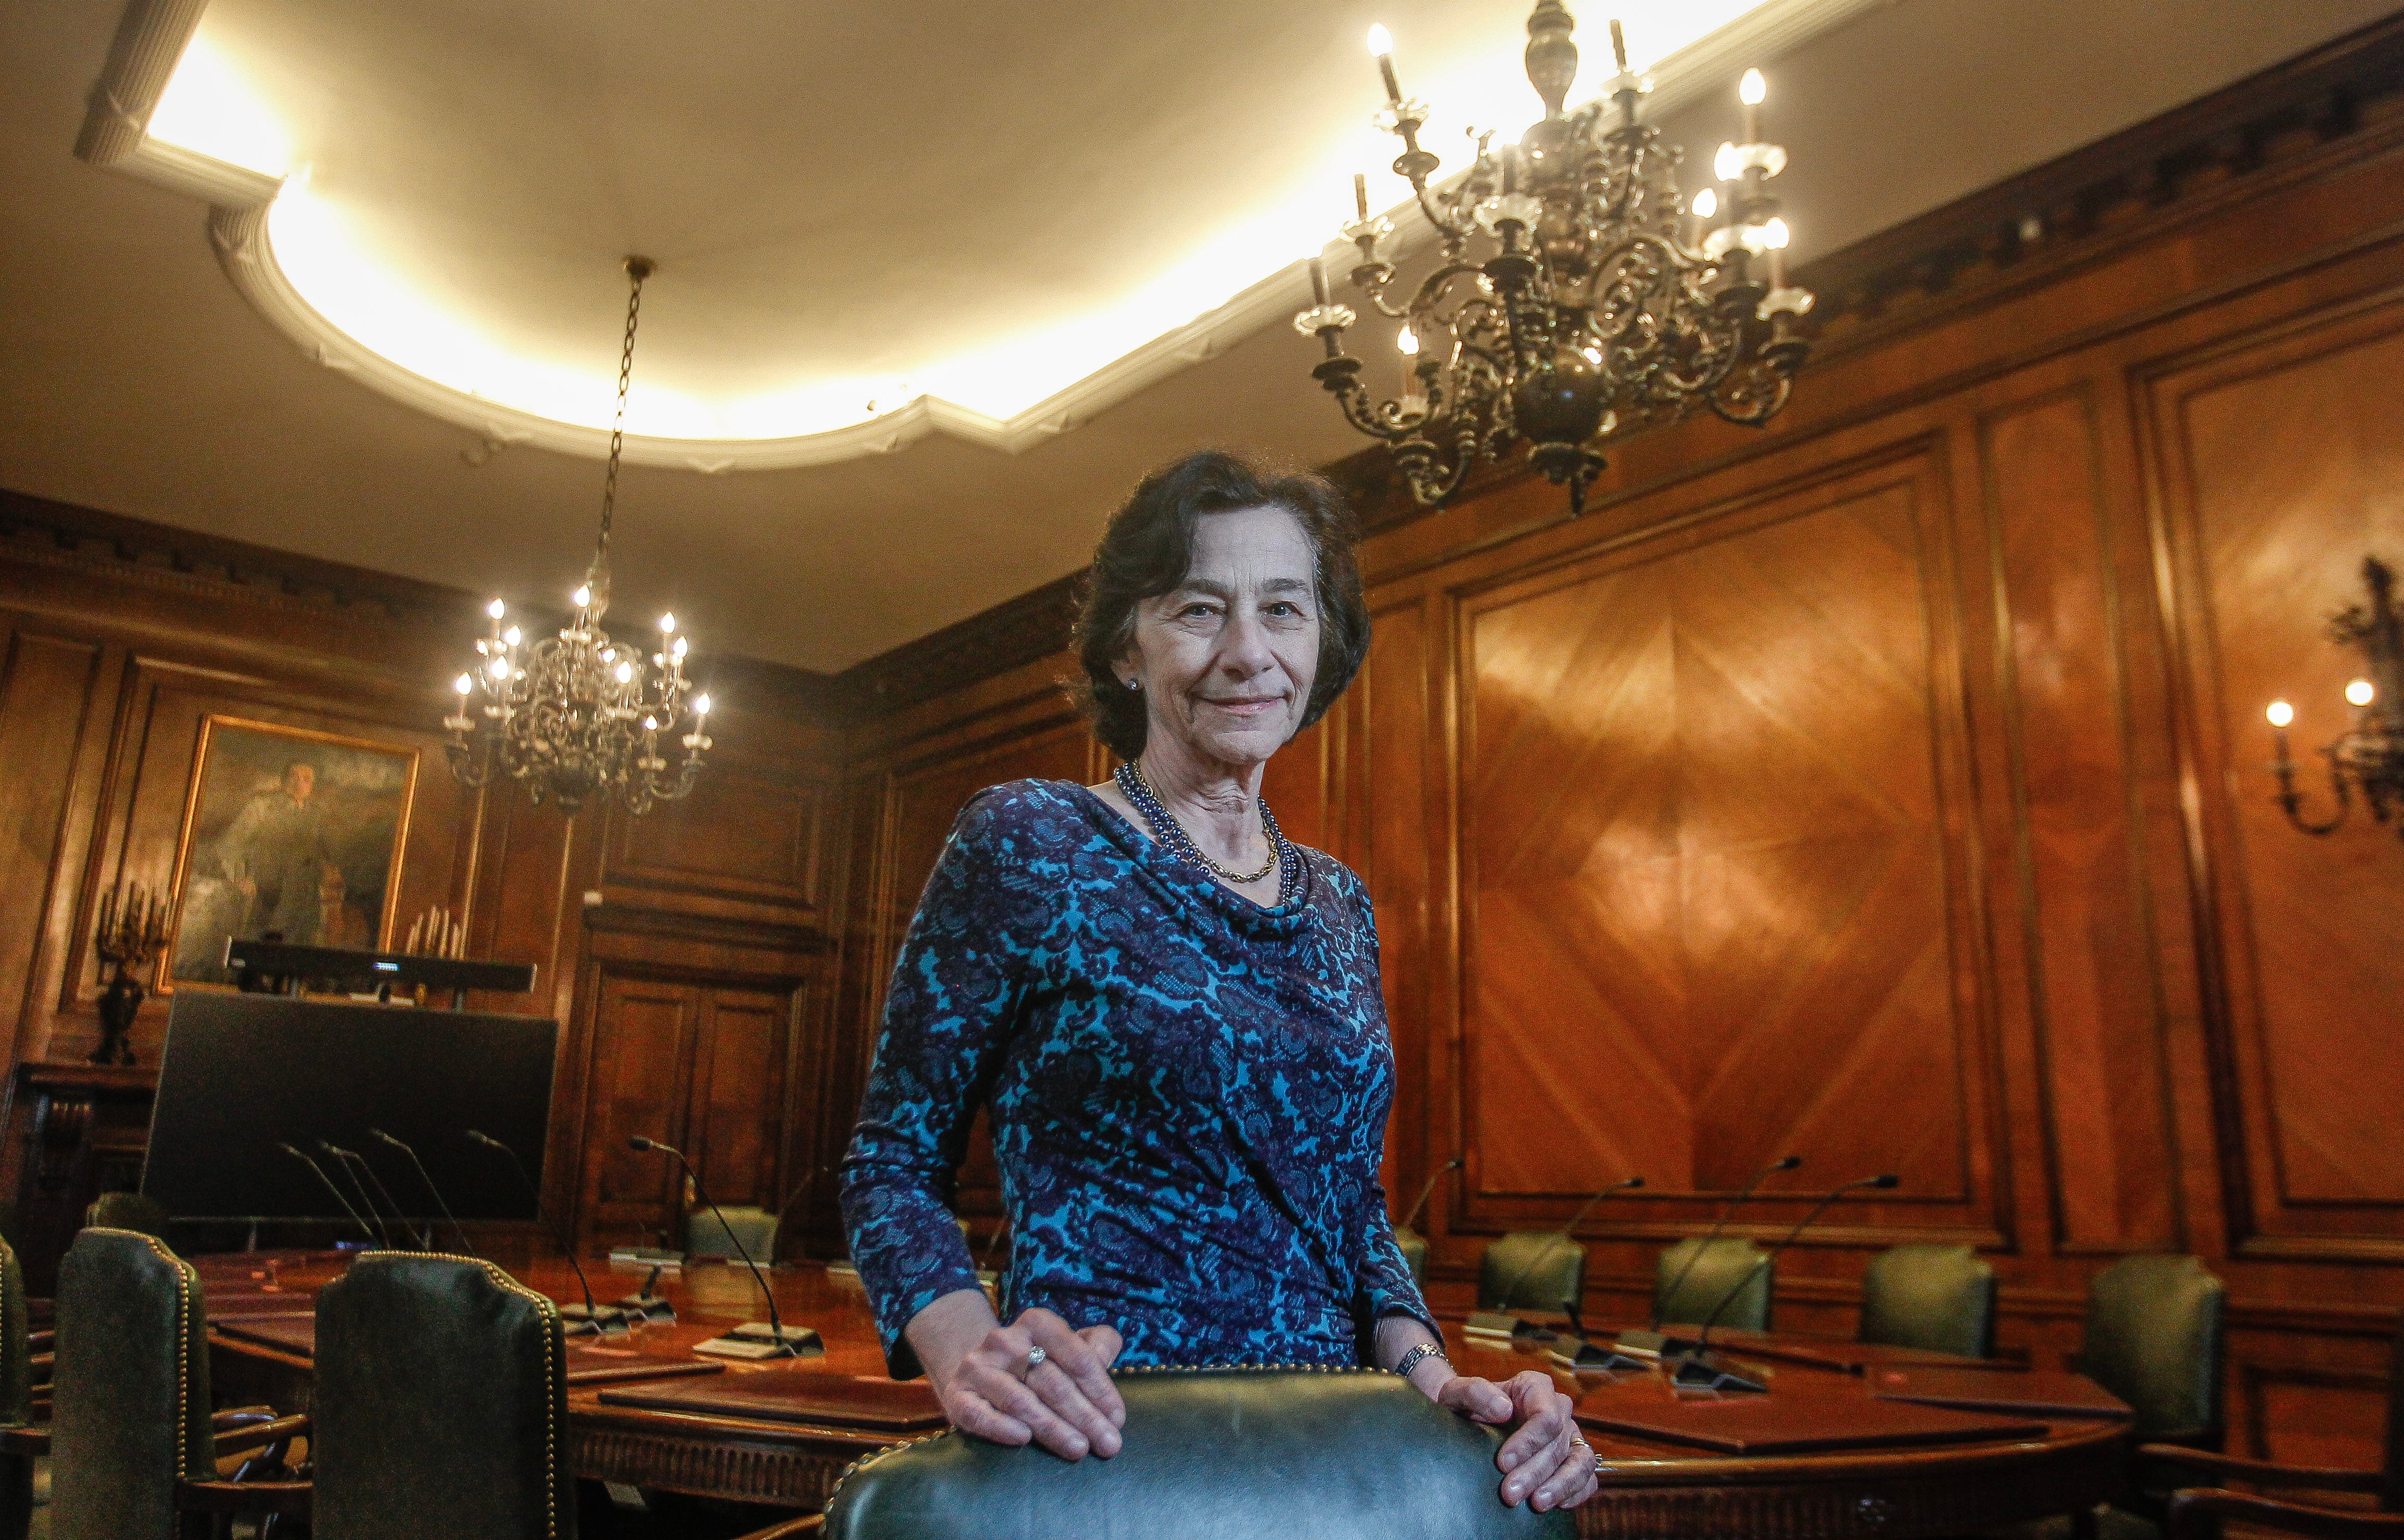
Este jueves, la presidenta del instituto emisor, Rosanna Costa, entregó una serie de antecedentes que están siendo analizados por la entidad de cara a la implementación del sistema.
Así, en el marco de su presentación en el seminario ChilePay Conecta 2026, Costa destacó que “es importante que el sistema ofrezca opciones de medios de pago que puedan ser usados por las personas para realizar transacciones en una amplia red de comercios, independientemente de los proveedores de cuenta que estos utilicen”.
Por ello, apuntó que “se requiere desarrollar un Sistema de Pagos Inmediatos que cuente con una adecuada gobernanza, sea seguro, accesible, robusto e interoperable”, razón por la que se debe “elaborar una regulación que facilite su desarrollo y, a la vez, permita una interacción fluida entre los distintos participantes”.
Uno de los aspectos clave respecto de la regulación bajo la cual debe desarrollarse el sistema es “definir un esquema de gobernanza y establecer estándares”.
Al respecto, puntualizó que “la definición de reglas claras y responsabilidades bien definidas, por ejemplo, en materia de acceso, resolución de controversias y la gestión de cargos y contracargos, fue uno de los principales temas planteados por la industria en las mesas de trabajo y, desde nuestra perspectiva, contribuye a resolver problemas de coordinación”.
“Por lo tanto, uno de los desafíos que abordará el nuevo marco de regulación que estamos elaborando es permitir e incentivar que se desarrolle una gobernanza para Sistemas de Pago de Bajo Valor , indicó.
Respecto de la interoperabilidad, comentó que “es importante extender los atributos de interoperabilidad actualmente disponibles en Chile para las transferencias entre personas. Esto es, en lo fundamental, contar con condiciones de acceso que sean objetivas, transparentes y no discriminatorias”.
Otro de los puntos que abordó es “la convergencia de algunos aspectos tecnológicos y operacionales. Me refiero, entre otras cosas, a los aspectos básicos tales como los identificadores de cuentas o alias, además de los códigos QR. , y no que estén necesariamente asociados a un proveedor específico, tal como ocurre hoy con los números de teléfono celular”.
Rosanna Costa también comentó que es importante la regulación de las entidades que ofrecerán servicios de aceptación de este medio de pago a los comercios, las que asumirán obligaciones de pago con los mismos, tal como hoy lo hacen los operadores de tarjetas, razón por la que “, incluyendo la definición del marco normativo para Iniciadores de Pago que acumulan fondos, mandato que nos fue conferido en la Ley Fintec”.