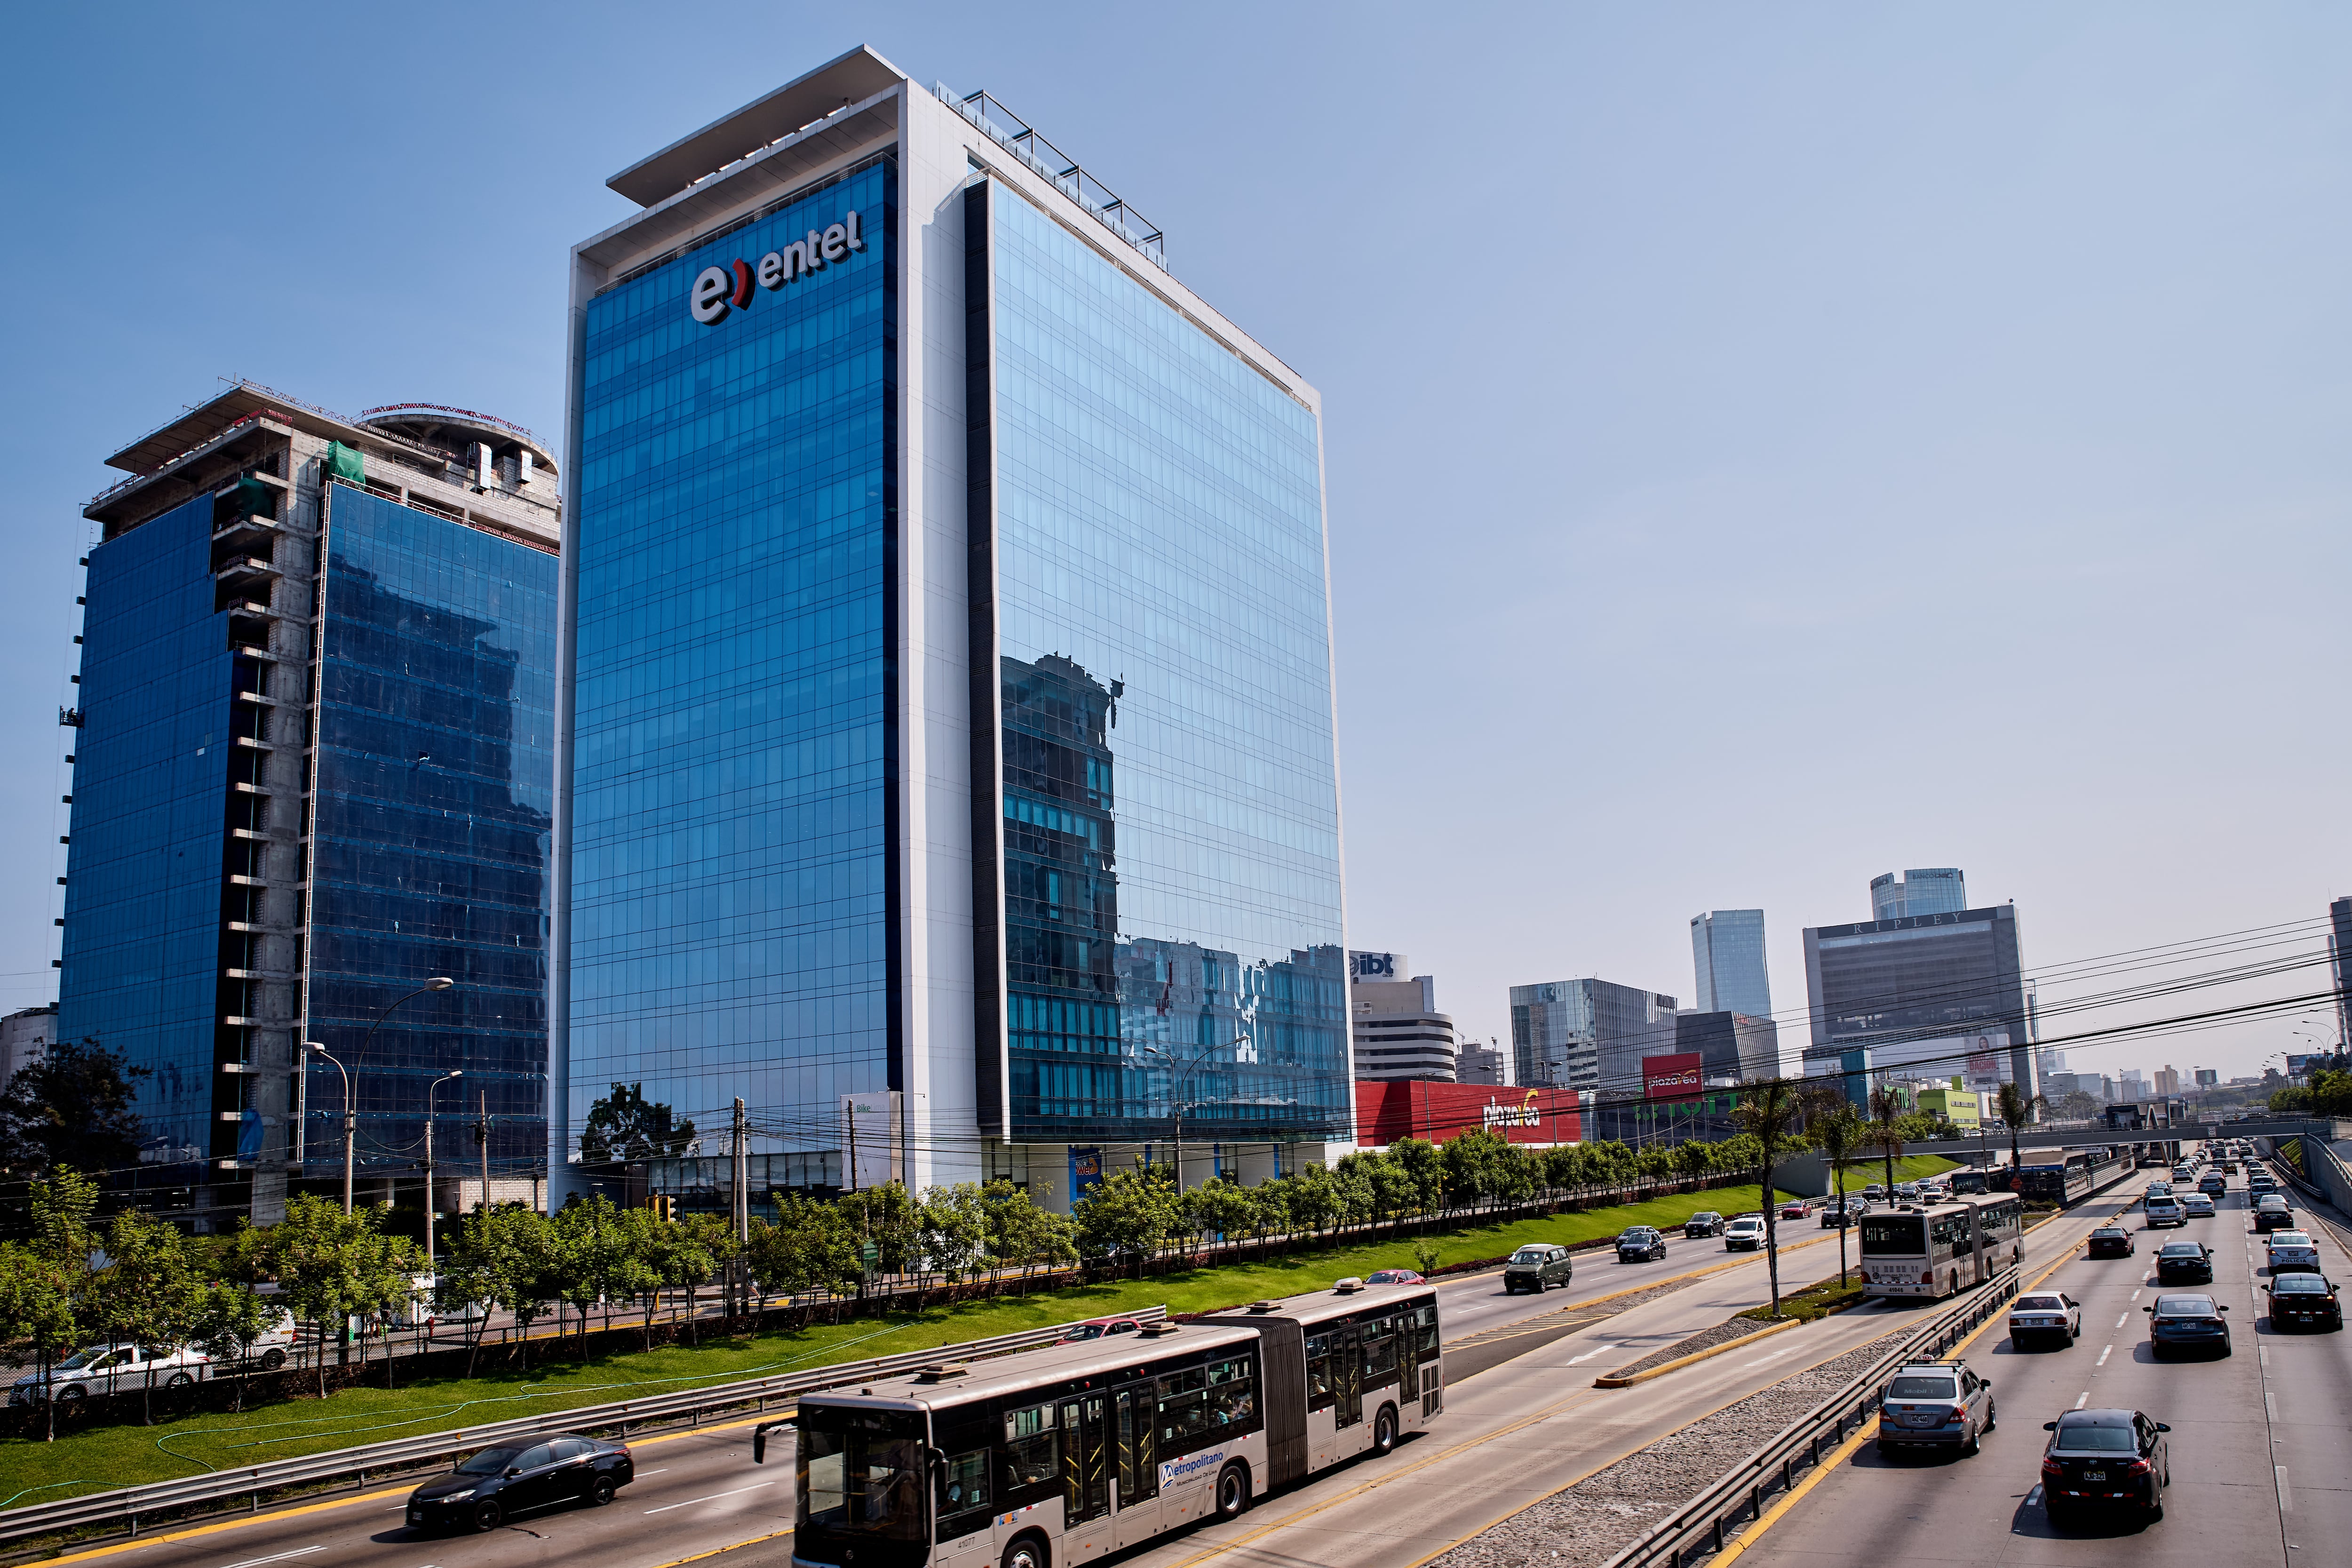
Con euforia tomó el mercado la noticia sobre la eventual venta del negocio en Perú de Entel, operación que podría involucrar una millonaria cifra que dejaría a la chilena con una gran cantidad de recursos para enfocarse en el país y distribuir dividendos a los accionistas.
El miércoles por la noche, Diario Financiero reveló que Entel tendría en venta a Entel Perú y que la firma ya tendría un interesado: Millicom, la multinacional europea que en Latinoamérica opera con la marca Tigo y que a principios de este año se hizo de Telefónica Chile.
La cifra detrás del deal no es menor. En 2025 el ebitda de Entel Perú llegó a US$308 millones, y en el mercado estiman que, según dicho dato, la eventual venta de la filial podría estar entre US$1.540 millones y US$1.848 millones, pues en el sector estas operaciones implican múltiplos de entre cinco y seis veces el ebitda considerando que estas empresas “tienen que invertir mucho en capex (tecnología), entonces gran parte del ebitda es inversión”, dice un agente del mercado de las finanzas corporativas.
El mercado en Perú
Entre enero y septiembre, Entel reportó ingresos ordinarios por $2.279.108, de los cuales $829.401 millones corresponden a Perú, equivalente a un 36,4% del total de ventas de la firma.
De dicho monto, el segmento de telefonía móvil totaliza $795.765 millones, compuesto por $523.063 millones en servicios y $263.702 millones en equipos; a lo que se suman $26.805 millones provenientes de servicios fijo y TI, $6.831 millones por tráfico y $15.784millones por call center y otros.
La base de clientes de telefonía móvil de Entel Perú suma 10.493.411 líneas, lo que implica un alza de 5% año contra año.
En su análisis razonado, Entel detalló que los ingresos crecieron $61 mil millones de pesos respecto a igual fecha del año anterior equivalente a un 8%, lo que se explicó “por mayores ingresos por servicios de pospago que crecen un 9% asociados a mayores cargos fijos producto del crecimiento de la base de abonados de pospago, mayores ingresos en venta de equipos en un 11%, parcialmente compensados con menores ingresos de servicios de prepago en un 12% debido a la menor base de recargas en estos servicios”.
En los primeros nueve meses del año, Entel Perú registró una utilidad de $53.214 millones, aumentando en $12.610 millones (+31%) respecto de septiembre de 2025 (+30% en moneda local). En tanto, el Ebitda llegó a $224.172 millones, un 14% respecto de igual periodo de 2025.
La visión del mercado
Al mediodía de este jueves, la acción de Entel salta 8,62%, el papel con la mayor alza entre las que componen el Ipsa, en una jornada donde el selectivo pierde 0,3%.
Jorge Tolosa, operador de Renta Variable de Vector Capital, indica que la reacción del mercado se explica porque el sector telecomunicaciones es complicado y competitivo, con márgenes ajustados y altos requerimientos de capital.
“El mercado está apuntando viendo con buenos ojos la desinversión en una filial que, pese a tener más de 10 millones de clientes, no es una inversión que genere un retorno positivo. El mercado premia focalizar los recursos y la rentabilidad”, agrega.
Por su parte, Cristián Araya, gerente de Inversiones de CASA Wealth Management, sostiene que “Entel no vende Perú porque el negocio funcione mal ni porque esté ahogada en deudas. Al encontrar un comprador regional como Millicom dispuesto a pagar por esa plataforma ya construida, Entel transforma un activo intensivo en capital en liquidez inmediata para potenciar su negocio más rentable en Chile y retribuir a sus accionistas”.
Según el analista, en el país vecino la compañía tiene una participación de mercado de 20%, pero apunta que, “aunque el negocio genera flujo operativo positivo, el capital invertido acumulado es tan alto y los márgenes netos en Perú siguen tan estrechos que el ROIC (retorno sobre el capital invertido) de la filial peruana ha tardado más de lo proyectado en superar consistentemente su WACC (ajustado por riesgo país y moneda), por lo que concluyo que a venta a un comprador estratégico es la vía óptima para cristalizar valor”.