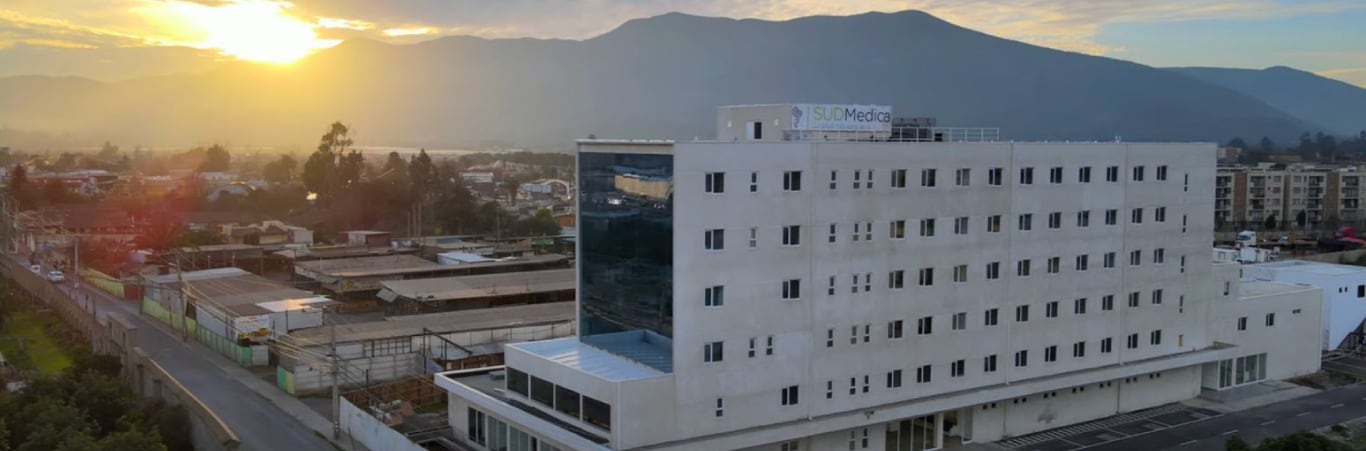
Sudmédica busca un socio corporativo para construir al menos 10 hospitales privados en Chile y Latinoamérica durante los próximos 10 años.
La compañía que desarrolla el hospital privado del mismo nombre en Quillota, dijo a la CMF en un hecho esencial que la oferta considera entregar hasta un 45% de la propiedad accionaria de los nuevos recintos.
Así queda consignado en el documento que dio cuenta de su junta extraordinaria de accionistas.
En esa instancia se aprobó, con el 100% de los votos, la emisión de 3.698 nuevas acciones de pago, que serán ofrecidas de manera preferente a los actuales accionistas a $1.200.000 cada una.
Con ellas, el capital social quedará dividido en 38.000 acciones.
En una presentación adjunta al hecho esencial, la empresa detalló que la red de 10 hospitales implica una inversión inicial de US$ 512 millones: dos recintos grandes de alta complejidad, de US$ 90 millones cada uno; cuatro medianos, de US$ 55 millones, y cuatro básicos, de US$ 28 millones.
Para un hospital grande, proyectó un ingreso neto inmobiliario por una sola vez de US$ 6,2 millones y un ingreso neto clínico de US$ 16 millones al año. En uno pequeño, esas cifras bajan a US$ 3 millones y US$ 4,8 millones, respectivamente.
La opción de vender
Además de levantar hospitales para administrarlos, Sudmédica está considerando “”, según el hecho esencial firmado por el gerente general, César Mendoza.
“La iniciativa es consecuencia de que existen cuatro grupos prestadores de salud privada y aseguradoras con presencia nacional y algunos con presencia internacional, que han consultado por la posibilidad de comprar el hospital privado de SUDMEDICA en Quillota”, sostuvo el ejecutivo, quien identificó como potenciales clientes a isapres en Chile, IPS en Colombia y EPS en Perú.
La empresa respalda su apuesta en proyecciones del BID, la OCDE y el Banco Mundial que, según cita, apuntan a que la demanda y el gasto real en salud en América Latina y el Caribe crecerán entre 3,5% y 5% anual en promedio hasta 2036, lo que implicaría un alza acumulada de entre 40% y 60%.
Sostiene además que en la última década la inversión privada en la región se ha concentrado en fusiones y en la compra de establecimientos existentes antes que en construir nuevos, y que en Chile se levantaron en ese período tres hospitales privados o clínicas relevantes.
En la presentación, la compañía consignó además las plazas que le interesan en el país según nivel de complejidad: alta en Antofagasta, Coquimbo, Quillota, Rancagua, Chillán, Temuco, Valdivia y Puerto Montt; mediana en Calama, Copiapó, Ovalle, Talca, Osorno y Chiloé, y baja en Vallenar, Illapel, Villa Alemana, Concón, Placilla, San Fernando, Los Ángeles, Cañete y Angol. En el exterior, su lámina de interés geográfico incluye a Canadá, Costa Rica, El Salvador, Guatemala, Panamá, Colombia, Ecuador, Paraguay y Perú. Cada proyecto, precisó, debe ser aprobado previamente por el directorio.
Un precio sin estudio de valoración
Según precisó la empresa en ese documento, hoy hay 34.302 acciones suscritas y pagadas, en manos de 738 accionistas, y los nuevos títulos se pondrían a disposición de los inversionistas a partir del 15 de noviembre.
A $1.200.000 por acción, la colocación completa sumaría $4.437,6 millones.
Ese valor es el que recomendó Mendoza en la presentación, donde la compañía tomó como referencia que, cuando ingresó a la Bolsa de Santiago, en 2023, más del 90% de las transacciones entre accionistas se hizo a $1.130.000.
“No se realizó un estudio de valor económico en base a ratios financieros que se ocupan habitualmente, porque recién en octubre comenzó la operación del giro, y no tenemos los 24 meses precedentes de operación para análisis financiero”, reconoció la firma en el mismo texto.
La empresa proyectó también en la presentación un “valor libro” de la acción que pasaría de US$ 2.368 con el primer hospital a US$ 13.474 con los 10. Esas cifras resultan de dividir la inversión acumulada en hospitales por las 38.000 acciones de la sociedad.
De acuerdo con el listado de accionistas incluido en la presentación, la controladora es Redmédica Sudamericana Inmobiliaria SpA, con 56,02%, seguida por Inversiones e Inmobiliaria Pacal SpA (2,92%) y LarrainVial Corredora de Bolsa (2,10%). Según el hecho esencial, la controladora mantendrá “hasta un 51%” de su participación en Sudmédica y el resto de las acciones quedará como free float.
Quillota, en marcha
El modelo de Sudmédica comparte la propiedad inmobiliaria con los médicos, que compran sus oficinas en vez de arrendarlas y pueden además adquirir acciones de la compañía, de acuerdo con el hecho esencial.
En la presentación adjunta, la empresa reveló que el hospital de Quillota comenzó a atender público en octubre y que ya vendió el 95% del negocio inmobiliario del recinto.
Cabe recordar que el pasado 14 de enero, antes de la junta que aprobó su plan de expansión, la compañía explicó que los bancos chilenos no le habían dado acceso a financiamiento, por lo que había recurrido a fondos de inversión y al leasing de equipos
Esa junta encargó luego al gerente general buscar inversionistas para financiar US$ 150 millones en nuevos proyectos, mediante fondos de inversión, créditos o una emisión de bonos que, de optarse por ella, deberá votarse en una nueva junta