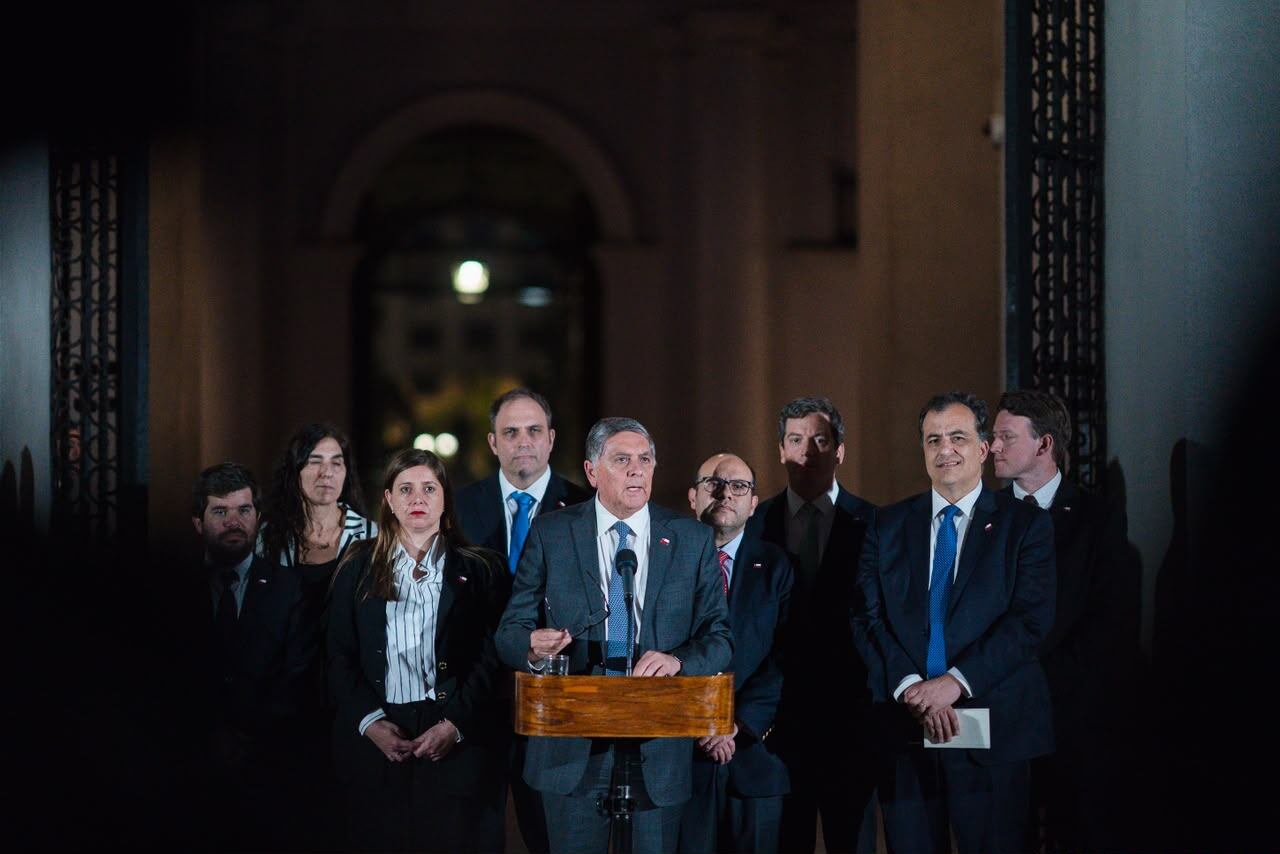
El gobierno ingresó este jueves el proyecto de ley que congela el precio de los combustibles. El objetivo de esta iniciativa es desactivar las movilizaciones de los camioneros y transportistas, que por el momento no ha dado resultado, puesto que mantienen su descontento.
Pero más allá de cómo evoluciona el conflicto, el ingreso de la iniciativa aclara algunas dudas que quedaron. Una de ellas es que la contención de precios es solo para evitar las alzas. Así, cuando baje el precio internacional, se traspasará a los valores locales.
A través de una minuta, Hacienda lo explica así: “Se impide que haya alzas en los precios de venta de la gasolina automotriz y del petróleo diésel hasta el 3 de febrero de 2027. La medida rige desde la publicación de la ley y, una vez vencido el plazo, vuelven a aplicarse las reglas generales del Mepco. Sólo se limitan las alzas. Si el precio internacional baja, el precio interno también baja”, precisan desde Teatinos 120.
La iniciativa también incluye la reversión del alza del precio de $40 que se materializó este jueves tanto para las bencinas como para el diésel y la recuperación del impuesto específico al diésel para los transportistas de carga.
Sobre este último punto, el incremento transitorio de los porcentajes de recuperación del impuesto específico al petróleo diésel para el transporte de carga, fijado en el artículo 2° de la ley N° 19.764 fija en sólo 20% el porcentaje de reintegro de las sumas pagadas por concepto del impuesto específico al petróleo diésel, para empresas de transporte de carga, independiente del tamaño ventas de la empresa. Ahora, el proyecto de ley fija, durante todo 2027, porcentajes de reintegro que van del 80% a 31%, dependiendo de los ingresos anuales de la empresa transportista.
Esa gradualidad va desde un 80% para contribuyentes con ingresos anuales iguales o inferiores a 2.400 UF; 70% para contribuyentes con ingresos anuales superiores a 2.400 y hasta 6.000 UF; 52,5% para contribuyentes con ingresos anuales superiores a 6.000 y hasta 20.000 UF; 31% para contribuyentes con ingresos anuales superiores a 20.000 UF.
De acuerdo al Informe Financiero que acompaña el proyecto de ley el costo fiscal de la propuesta llega a unos US$550 millones.
En el detalle se prevé menores ingresos por $172.969 millones en 2026 (unos US$175 millones) y de $365.905 millones menos en 2027 (unos US$370 millones).
¿A qué se debe? Según se explica en el Informe Financiero, “la reversión de la última alza en los precios de los combustibles, así como el límite transitorio -hasta el 3 de febrero- a las variaciones positivas de los precios de venta en cada período de ajuste posterior, implicará menores ingresos fiscales, los que dependerán de la magnitud en que se reduzca la recaudación del impuesto específico a los combustibles con respecto a un escenario en que opere según la normativa vigente”.
En esa línea se especifica que la estimación se obtiene comparando la recaudación del impuesto específico, de forma semanal, en un escenario donde la operación del mecanismo es acorde con lo señalado previamente, y uno contrafactual donde opera el régimen actual, siguiendo la regla dispuesta en la ley N°20.765, con un ajuste semanal máximo de 2,4% del precio de paridad promedio de las últimas dos semanas.
“La simulación se realiza manteniendo un precio consistente con los últimos datos observados para cada tipo de combustible. Por último, la recaudación semanal de cada escenario resulta de multiplicar ese impuesto por el volumen de ventas proyectado”, menciona el Informe Financiero.
En la iniciativa se resalta que “estas medidas no buscan desconocer la evolución de los precios internacionales ni establecer una desvinculación permanente entre éstos y los precios internos. Por el contrario, persiguen contener temporalmente los efectos extraordinario, de un shock externo aprovechando responsablemente el espacio fiscal generado por los esfuerzos de consolidación realizados durante el presente año”.