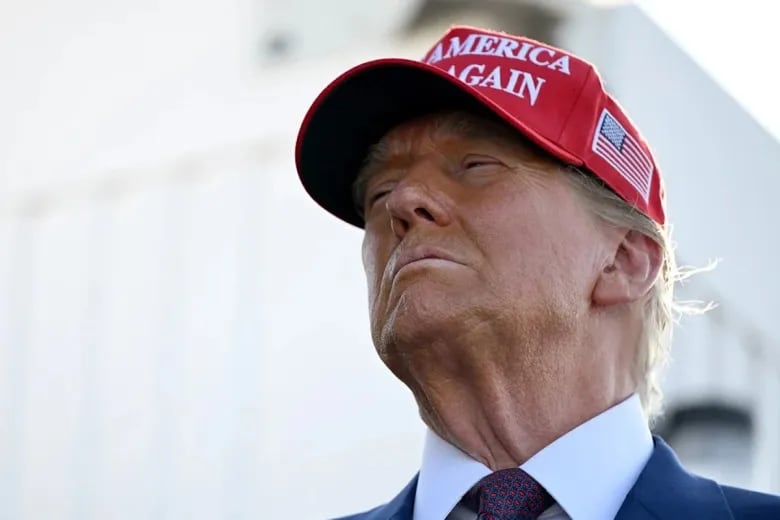
La mañana del pasado miércoles 4 de noviembre quedó marcada como la jornada en la que el mandatario estadounidense Donald Trump sufrió una de sus derrotas políticas más dolorosas. Las elecciones de medio término en Estados Unidos se convirtieron en un aplastante “sunami” electoral para el mundo republicano de ese país, en lo que fue una suerte de plebiscito sobre el desempeño de Trump en sus primeros dos años como inquilino de la Casa Blanca.
Sin embargo, fiel a su estilo, el líder republicano no asumió como propia la debacle electoral y se atrevió a decir, a pocas horas del cierre de los comicios, que si él hubiera estado en la papeleta de las votaciones su partido habría “arrasado”. Trump, un exmilitante demócrata y hábil político, no solo perdió está semana el control de la Cámara de Representantes, sino también el clave espacio de mayorías en el Senado a manos de los candidatos del partido que lo cobijó entre los años 2001 y 2009.
Si bien la “ola azul”, color que caracteriza a los demócratas en Estados Unidos, inyectó un inmediato optimismo en los mercados financieros esa mañana de miércoles y generó alzas de los precios accionarios en Wall Street y en las principales plazas del mundo, una profunda caída del petróleo, una baja sutil en las tasas de los bonos del Tesoro de Estados Unidos, y una depreciación del dólar a nivel global, el derrumbe de las acciones tecnológicas al día siguiente en la plaza neoyorquiina puso freno al exacerbado entusiasmo.
Los analistas creen que la debilidad del “trumpismo” y el convencimiento transversal del mundo político en Estados Unidos sobre los efectos negativos que ha tenido la guerra en Medio Oriente en el “bolsillo” del ciudadano norteamericano promedio, producto del aumento del precio interno de los combustibles, ha disminuido las posibilidades de una intensificación de la guerra entre Estados Unidos e Irán.
En simple, los mercados han estado asimilando una caída de la prima por riesgo geopolítico en el precio de los activos, lo que ha gatillado -entre otras consecuencias globales- que el valor referencial del petróleo Brent haya roto el piso de los US$ 100 el barril esta semana. De hecho, el crudo cerró este viernes en US$ 97 el barril.
“En el corto plazo, la monumental derrota de los republicanos y de Trump no deja ningún espacio para intensificar la guerra en Medio Oriente, lo que está llevando a una disminución de las primas por riesgo geopolítico en los mercados financieros. No hay duda que la menor probabilidad de una exacerbación de la guerra es buena para el mundo, es buena para Chile, es buena para Estados Unidos, pero eso no significa que de aquí en adelante vaya a volver a reinar la paz mundial”, matiza el exvicepresidente del Banco Central, Pablo García.
Un influyente asesor financiero de grandes inversionistas chilenos y extranjeros lo resume así: “Trump es un impredecible y no sabemos su reacción en los dos años que le quedan, especialmente si los demócratas se embarcan en un impeachment (juicio político) en su contra. Sin embargo, el efecto para Chile de todo lo que pasó esta semana es al menos neutro y con posibilidades de que sea positivo”, estima la misma fuente, que pidió el anonimato.
De hecho, esta semana la columnista del New York Times, Michelle Cottle, fue mucho más allá y dijo que este escenario adverso para el mandatario es ideal para un Trump más belicoso aún. “No te dejes engañar. Esto es lo que Trump quería”, tituló su columna de opinión en el periódico estadounidense. “Es de esperar que las relaciones de Trump con el Congreso el próximo año hagan que las hostilidades partidistas de su primer mandato parezcan un retiro de meditación (…) Los últimos años de una presidencia pueden ser tediosos”, alertó Cottle.
Los mercados también están tratando de entender y digerir el contundente triunfo demócrata y su agenda desde el Congreso. Un informe de esta semana de Jan Hatzius, economista jefe de Goldman Sachs, estima que los demócratas podrían limitar el interés fiscal de Trump y negociar. “Aún no está claro qué exigirán los demócratas a cambio, pero limitar el conflicto con Irán, eliminar aranceles, revertir los recortes de gasto y ampliar las prestaciones de salud parecen figurar entre sus principales prioridades”, resumió el reporte realizado luego de las elecciones que se cerraron este miércoles.
Priscila Robledo, economista jefa de Fintual, cree que habrá un bloqueo político para las propuestas de Trump en el Congreso a partir de la nueva mayoría demócrata, por lo que el mandatario debería extremar sus habilidades negociadoras.
“Por otro lado, si el Congreso intenta pasar legislación, Trump se lo puede vetar. Esperamos ver choques por el presupuesto, techo de la deuda y, posiblemente, cierres del gobierno (…) El Senado demócrata puede rechazar el nombramiento de jueces y altos funcionarios, entre otros, de modo que si se produce una vacante en la Corte Suprema, Trump por sí solo no podría conseguir la aprobación de su candidato. Es, probablemente, la diferencia más importante entre haber perdido solo la Cámara y haber perdido ambas”, afirma la economista, quien estima que desde ahora se acelera la carrera por suceder a Trump en 2028.
“El presidente conserva su poder de veto y facultades para dirigir la política exterior, por lo que no esperamos una reversión de sus políticas proteccionistas y políticas de aranceles”, plantea también Robledo.
Alejandro Fernández, socio de la consultora Gemines, coincide: “Los efectos prácticos de la significativa derrota de los republicanos y Trump en las elecciones de mitad de período se notarán poco en el manejo del día a día de las políticas, especialmente en lo relativo a las relaciones internacionales, porque Trump no necesita preguntarle al Congreso para hacer lo que le parece mejor. De hecho, hasta ahora ha actuado sin consultarle al Congreso en temas tan diversos como la política arancelaria o la guerra en Irán. Es probable que, además, en un eventual gobierno demócrata a partir de 2029, la política nacionalista de Trump sobreviva parcialmente”.
El efecto azul
El efecto del “sunami” azul descomprimió el mercado chileno esta semana. Mientras el Ipsa -el principal indicador de la Bolsa de Santiago- subió casi 3% en la semana y superó los 10.500 puntos al cierre del viernes, el precio del dólar se alejó de los $1.000 y completó una caída de casi $15 en la semana ($979), impulsado por la depreciación de la divisa estadounidense a nivel global, por la reciente señal del Banco Central de Chile de que podría haber una pronta alza de tasas a nivel local, y por la caída semanal de las tasas del bono del Tesoro estadounidense.
Andrés Pérez, economista jefe para Latam de Itaú, considera que una economía como la chilena, que es pequeña e integrada financieramente al mundo, está muy expuesta a lo que pase en los mercados internacionales y proyecta una mantención de la incertidumbre.
“Pero, por cierto, una caída en los precios del petróleo ayuda y también ayuda la menor presión que hay sobre las tasas largas en Estados Unidos. De todas formas, estamos hablando de un escenario de alta incertidumbre, donde las cosas van cambiando rápidamente. Hemos aprendido que la incertidumbre llegó para quedarse”, precisa el economista, quien prevé que el precio del dólar en Chile debiera apuntar a los $950 hacia fin de año.
“El impacto más directo en Chile será a través de las tasas largas, aunque por ahora los movimientos han sido acotados”, proyecta, a su vez, Priscila Robledo de Fintual, quien además pone en la mesa otro riesgo más global y que apunta a la posibilidad de que los demócratas frenen el ritmo de inversión de la infraestructura de inteligencia artificial (IA). De hecho, el jueves pasado el índice bursátil tecnológico Nasdaq se hundió 5,52%, su peor jornada desde abril de 2025, debido a los temores sobre un menor avance en la construcción de los data centers en Estados Unidos.
“Lo que está en juego con la caída en IA es si las proyecciones de ingresos que sostenían las valorizaciones del sector siguen siendo válidas bajo un Congreso dividido, que puede frenar el ritmo de inversión en centros de datos y, eventualmente, aumentar los costos de infraestructura para el desarrollo de la capacidad proyectada. Todavía no hay claridad sobre dónde se van a reacomodar esas estimaciones, pero el mercado, fiel a su naturaleza, prefirió vender primero y preguntar después”, explica la economista jefe de Fintual.
Los expertos creen también que el freno podría tener implicancias sobre el precio del cobre, materia prima clave para Chile y uno de los sostenes del alicaído ciclo económico local. De hecho, el metal rojo retrocedió esta semana y se ubicó en su nivel más bajo desde julio (US$ 6,3 la libra) en la Bolsa de Metales de Londres.
Pablo García señala que la aversión del mundo demócrata a esta industria tecnológica podría implicar el avance de una agenda regulatoria mucho más agresiva, lo que podría “desinflar” una eventual burbuja bursátil de ese sector. “Una agenda en contra de la IA que desinfle la burbuja puede tener implicaciones en el precio del cobre y sobre el crecimiento en Estados Unidos, pero ahí los efectos en Chile son más bien ambiguos, porque depende de qué ocurra con la tasa de interés, depende de qué ocurra con los precios de los commodities. Eso lo vamos a ir viendo en los próximos meses o trimestres”, afirma el exvicepresidente del Banco Central.
El póker de los aranceles
Otra de las aristas que concentra la atención de los analistas y también del gobierno de Chile es la posibilidad de que la ola demócrata que asume en el Congreso pueda revertir total o parcialmente los aranceles a los productos que ingresan desde diferentes partes del mundo, incluido Chile, y que Donald Trump estableció el 2 de abril del año pasado en el llamado “Día de la Liberalización”.
Si bien hoy en Estados Unidos existe conciencia de que el alza de aranceles fue uno los factores -junto al incremento de los precios del petróleo- del aumento del costo de vida del ciudadano norteamericano, el mundo demócrata tiene una tradición “proteccionista” de la economía, por lo que el desmantelamiento arancelario es una incógnita, evalúan los analistas, quienes más bien estiman que la nueva política de mayores aranceles en el mundo “llegó para quedarse”.
Sin embargo, sí consideran que este nuevo escenario puede abrir una oportunidad para mejorar la posición de Chile. En la actualidad Chile negocia con Estados Unidos un Agreement on Reciprocal Trade (ART) en el marco de las conversaciones de la Subsecretaría de Relaciones Económicas Internacionales (Subrei) con la Oficina del Representante Comercial estadounidense (USTR), y bajo el escenario de una sobretasa arancelaria de 12,5% impuesta unilateralmente por Washington a una parte de las exportaciones de Chile y de otras economías.
“Surge un espacio, que sería recomendable que el gobierno utilice, para dilatar las negociaciones comerciales intentando obtener condiciones similares a las del acuerdo comercial y mantenerse alejado de las iniciativas policiales de Trump en la región, por la evidente mayor debilidad que tiene su gobierno y el probable reemplazo del republicano por un demócrata en la Casa Blanca en enero de 2029”, manifiesta Alejandro Fernández, de Gemines.
Si bien el gobierno chileno busca mejorar las condiciones de acceso de productos chilenos a Estados Unidos bajo el nuevo mecanismo de acuerdo comercial, hasta ahora la negociación con Washington no ha convencido al equipo negociador chileno, por lo que las conversaciones estarían “trabadas”, según fuentes de gobierno.
Personeros cercanos al gobierno creen que lo más recomendable es esperar a constatar cuál será la actitud de los demócratas cuando asuman en el Congreso y cuál será la posición del mundo republicano más tradicional y menos purista que el derrotado “trumpismo”. “Muchos de los productos con arancel pueden estar afectando los precios en EE.UU. y ese puede ser un argumento adicional de Chile para sacarlos. De hecho, las maderas chilenas con arancel pueden estar afectando en el alza de precios del rubro de las viviendas en Estados Unidos”, asegura una de esas fuentes.
“Es probable que las cosas no cambien tanto, pero acá hay un juego de póker que sugiere esperar. A lo mejor Chile tiene un mejor caso para negociar cuando este golpe político decante mejor en las decisiones de este gobierno”, concluye un especialista en la materia.