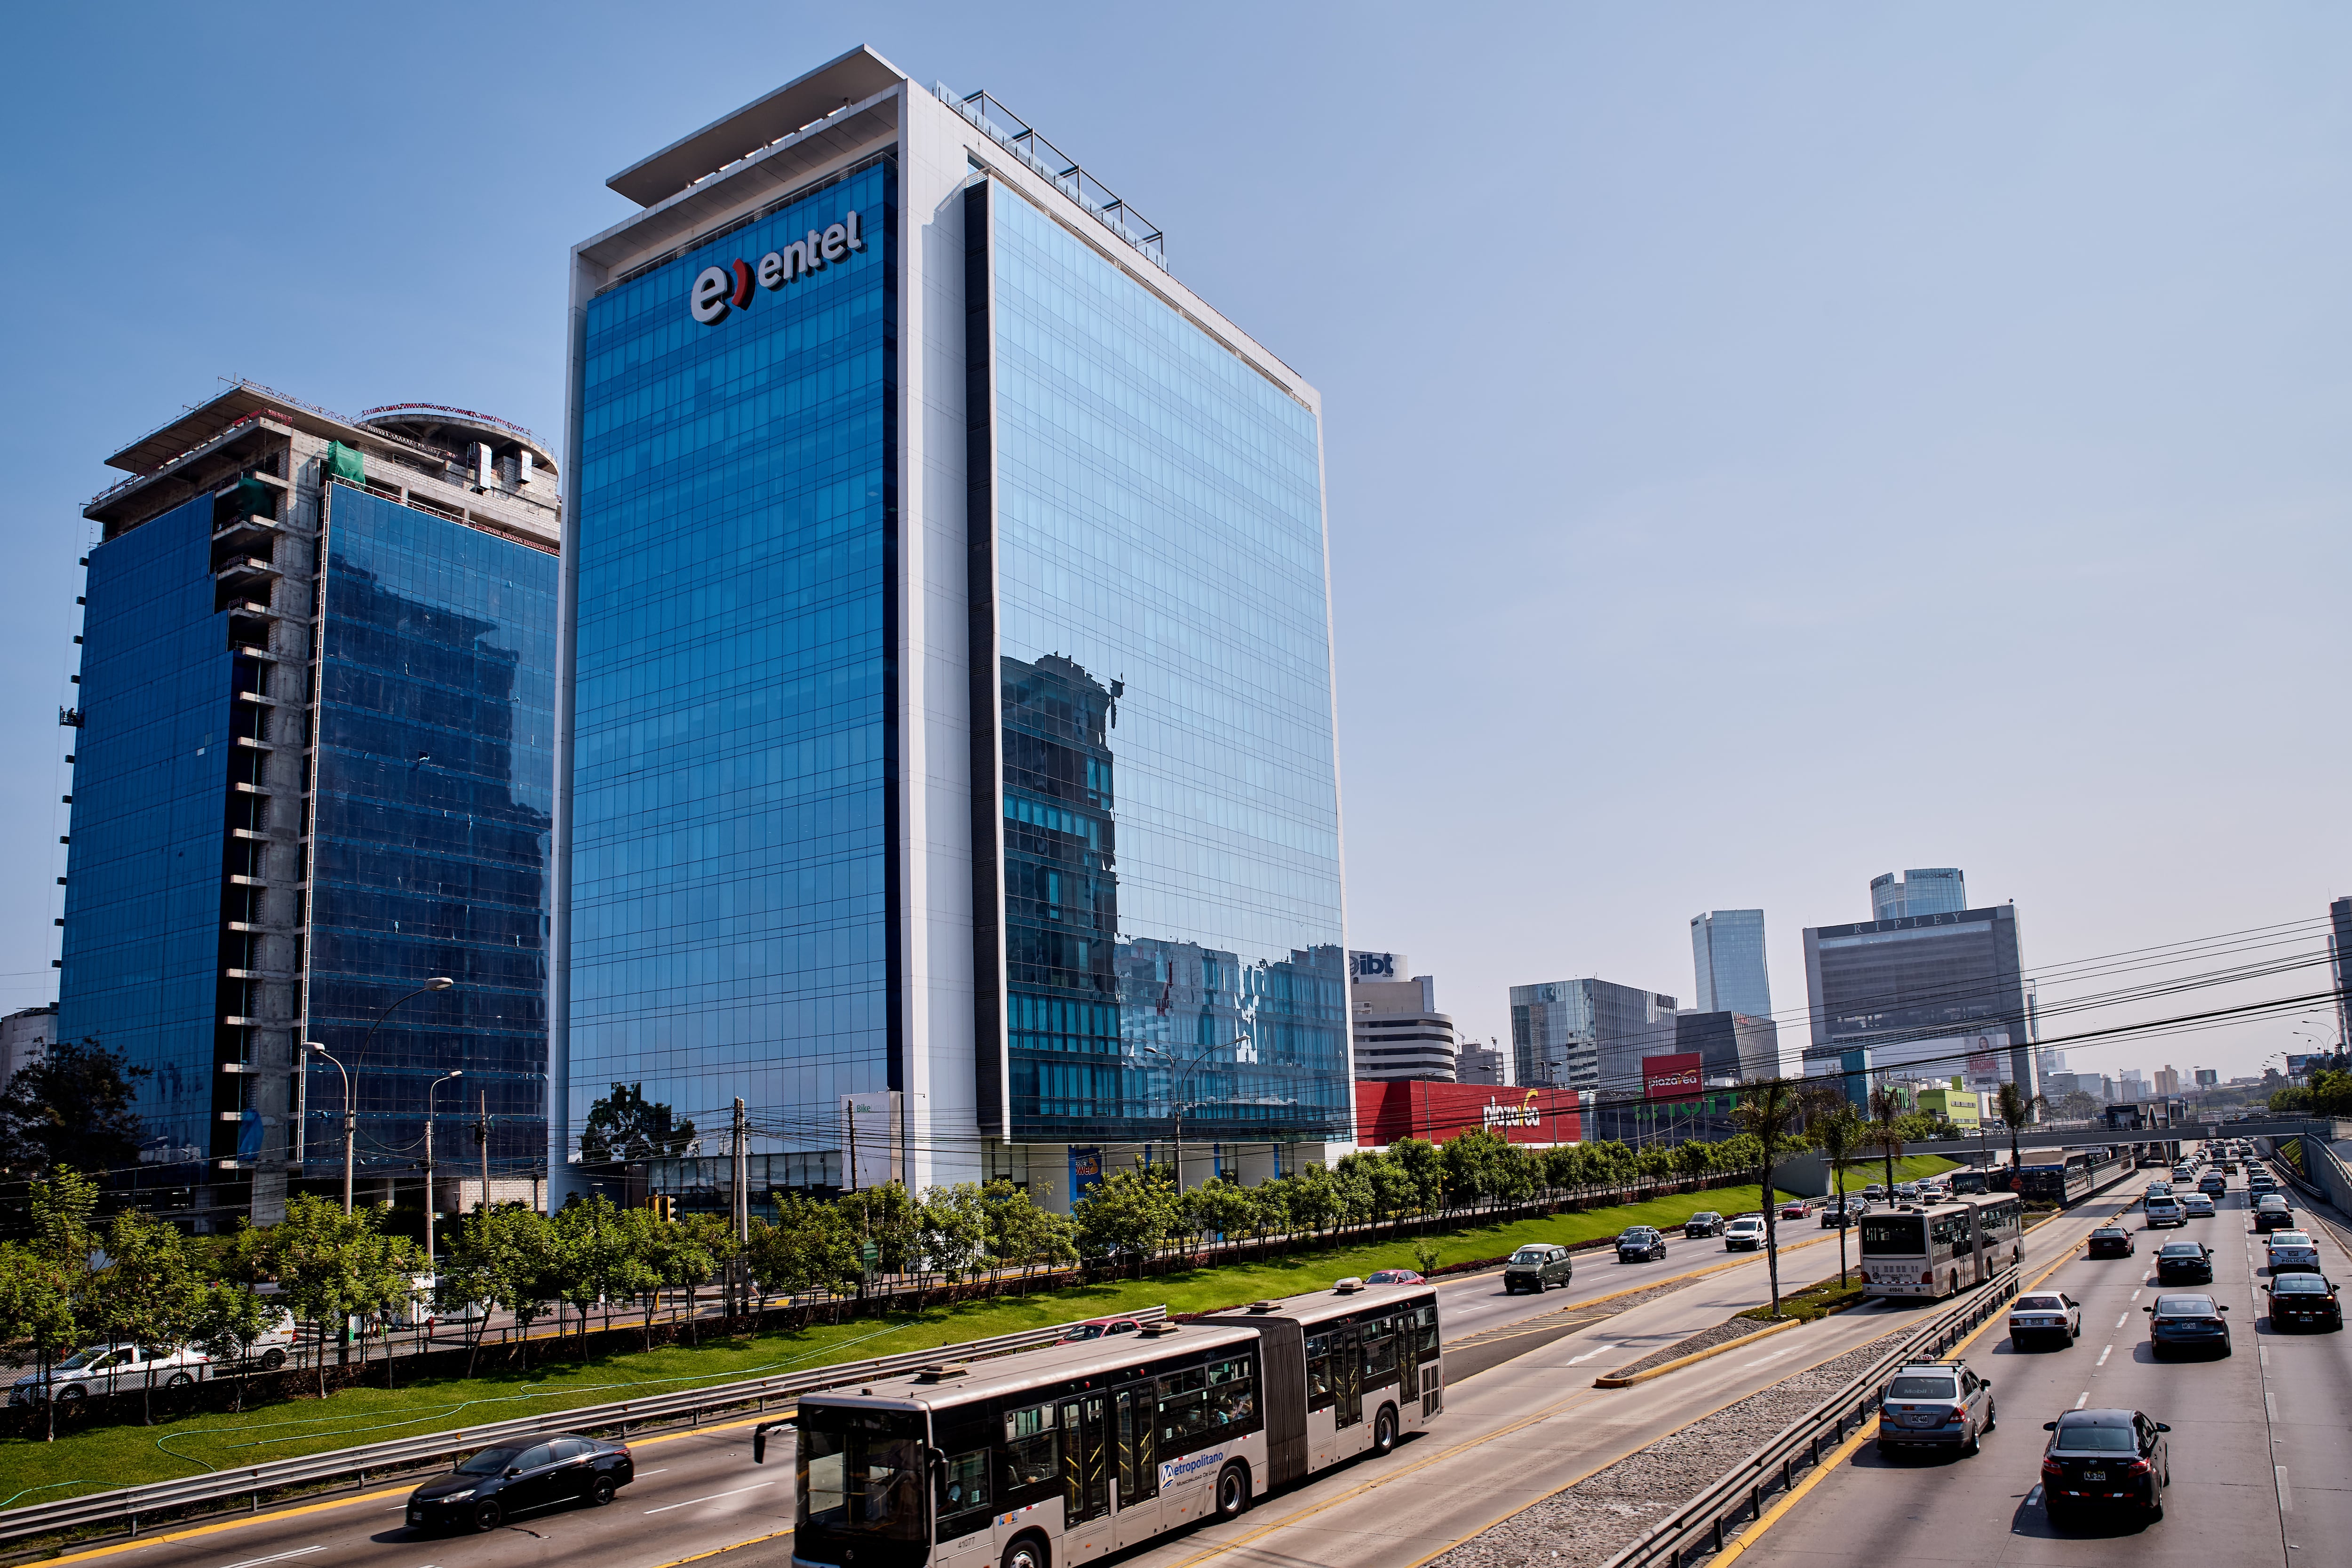
El viernes por la noche, Entel formalizó el anuncio de la venta de su filial peruana a la multinacional Millicom, transacción que valorizó la filial en US$1.714 millones, cifra equivalente a 5,3 veces el Ebitda de los últimos doce meses a junio de 2026.
Entel comunicó que aquella cifra correspondía al Valor Activos o Enterprise Value. El precio de venta se pagaría en tres cuotas -un 65% al cierre de la operación; 10% a los doce meses del cierre; y un 25% a los 18 meses-, pero el monto que recibirá Entel es menor a ese abultado precio.
En su comunicado, Millicom entregó más detalles respecto de la compra: la cifra incluye los pasivos por arrendamiento, lo que supone un múltiplo de transacción de 5 veces el ebitda estimado para 2026, antes de considerar sinergias y costos de integración. Así, del Enterprise Value deben descontarse los costos de arrendamiento de torres, que se estiman en unos US$ 300 millones al año.
En un informe enviado a sus clientes, Bci estimó “una caja neta cercana a US$1.400 millones (valor de empresa menos arrendamientos que asume el comprador): unos US$910 millones al cierre, US$140 millones a 12 meses y US$350 millones a 18 meses”.
Al cierre de 2025, los ingresos de Entel Perú crecieron 7% totalizando US$1.196 millones y el ebitda cerró en US$308 millones. Al cierre del tercer trimestre de este año, la filial aporta más del 35% de los ingresos a su matriz, con un crecimiento de 8% en el año y un total de 10.493.411 líneas móviles.
En Perú, Entel concentra el 29,6% del espectro, siendo la compañía con la mayor proporción, aunque las otras tres compañías móviles no están muy lejos con el 28,5%, 27,6% y 24,2% cada una.
Los dividendos
Al mediodía de este lunes, la acción de Entel subía 18% mientras que su sociedad matriz, Almendral, saltaba 29,6%. La reacción del mercado se explica por el anuncio de los dividendos que repartirá la compañía tras la venta de su negocio en Perú.
El martes -previo a que se conocieran las negociaciones con Millicom-, la acción de Entel cerró en $4.236, con una capitalización bursátil total de $1.279.344 millones, unos US$1.269 millones. Al mediodía de este lunes, con la acción en $6.000,7, la capitalización bursátil llega a US$1.798 millones.
Para materializar la venta, Entel citó a junta extraordinaria de accionistas para el 30 de noviembre, cuando se votará la venta de la filial peruana y también la distribución de un dividendo eventual de $2.100 por acción con cargo a las utilidades acumuladas de la sociedad, lo que equivale a $634,23 mil millones, unos US$638 millones, o un 37,9% la capitalización bursátil de la compañía hoy, o el 50% de la capitalización del martes.
Almendral controla la compañía con un 54,9% - según la memoria 2025-, por lo que recibiría U$351 millones. A su vez, la sociedad holding tiene un grupo controlador que posee el 78,42%, y si la firma decidiera distribuir el 100% de ese flujo, recibiría US$272,25 millones.
Entre ellos, el grupo Matte se llevaría la mayor parte, pues por su 32,59% en Almendral se llevaría US$115,5 millones. Cabe recordar que CMPC, controlada por los Matte, se encuentra llevando a cabo el proyecto Natureza en Brasil, el cual implicará una inversión de US$4.600 millones,
En tanto, el grupo Fernández León se llevaría US$42,6 millones por su 12,14% en Almendral, Hurtado Vicuña US$37,8 millones (10,77%), Consorcio US$34,4 millones (9,8%), Izquierdo Menéndez US$28 millones (7,99%), y el grupo Gianoli US$18 millones (5,13%).
Según Bci, el monto a repartir por Entel equivale a $634.000 millones (US$640 millones), cerca de 46% de la caja estimada y el 70% de la primera cuota.
Además, la entidad detalló que el apalancamiento bajaría de 1,58 a 1,1 vez. “Con vencimientos financieros de corto plazo por solo $23.500 millones, no vemos urgencia de prepago; la gestión de pasivos debiera apuntar a reducir la exposición del bono en dólares”, indicó.
Cristián Araya, gerente de inversiones de Casa Wealth Management, señala que el monto del dividendo es previsible, “como mecanismo de devolución al accionista de su aventura en Perú. Pero otra cosa distinta es decir que esta operación se transformará en un catalizador para sus ingresos, eso no lo veo tan claramente. La competencia satelital añade complejidad al escenario”.
Con todo, el hecho esencial detalló que, de aprobarse la transacción por la junta de accionistas, el acuerdo dará derecho a retiro a los accionistas disidentes.