En su última reunión de política monetaria, el Consejo del Banco Central no solo analizó mantener la tasa de interés en 4,5% sino que también evaluó como opción plausible subirla en 25 puntos base.
Así lo revela la minuta de la Reunión de Política Monetaria de octubre, que deja en evidencia el dilema que enfrenta el emisor, con presiones inflacionarias en aumento en medio de una economía con crecimiento negativo en lo que va de 2026. .
Según el documento, “”.
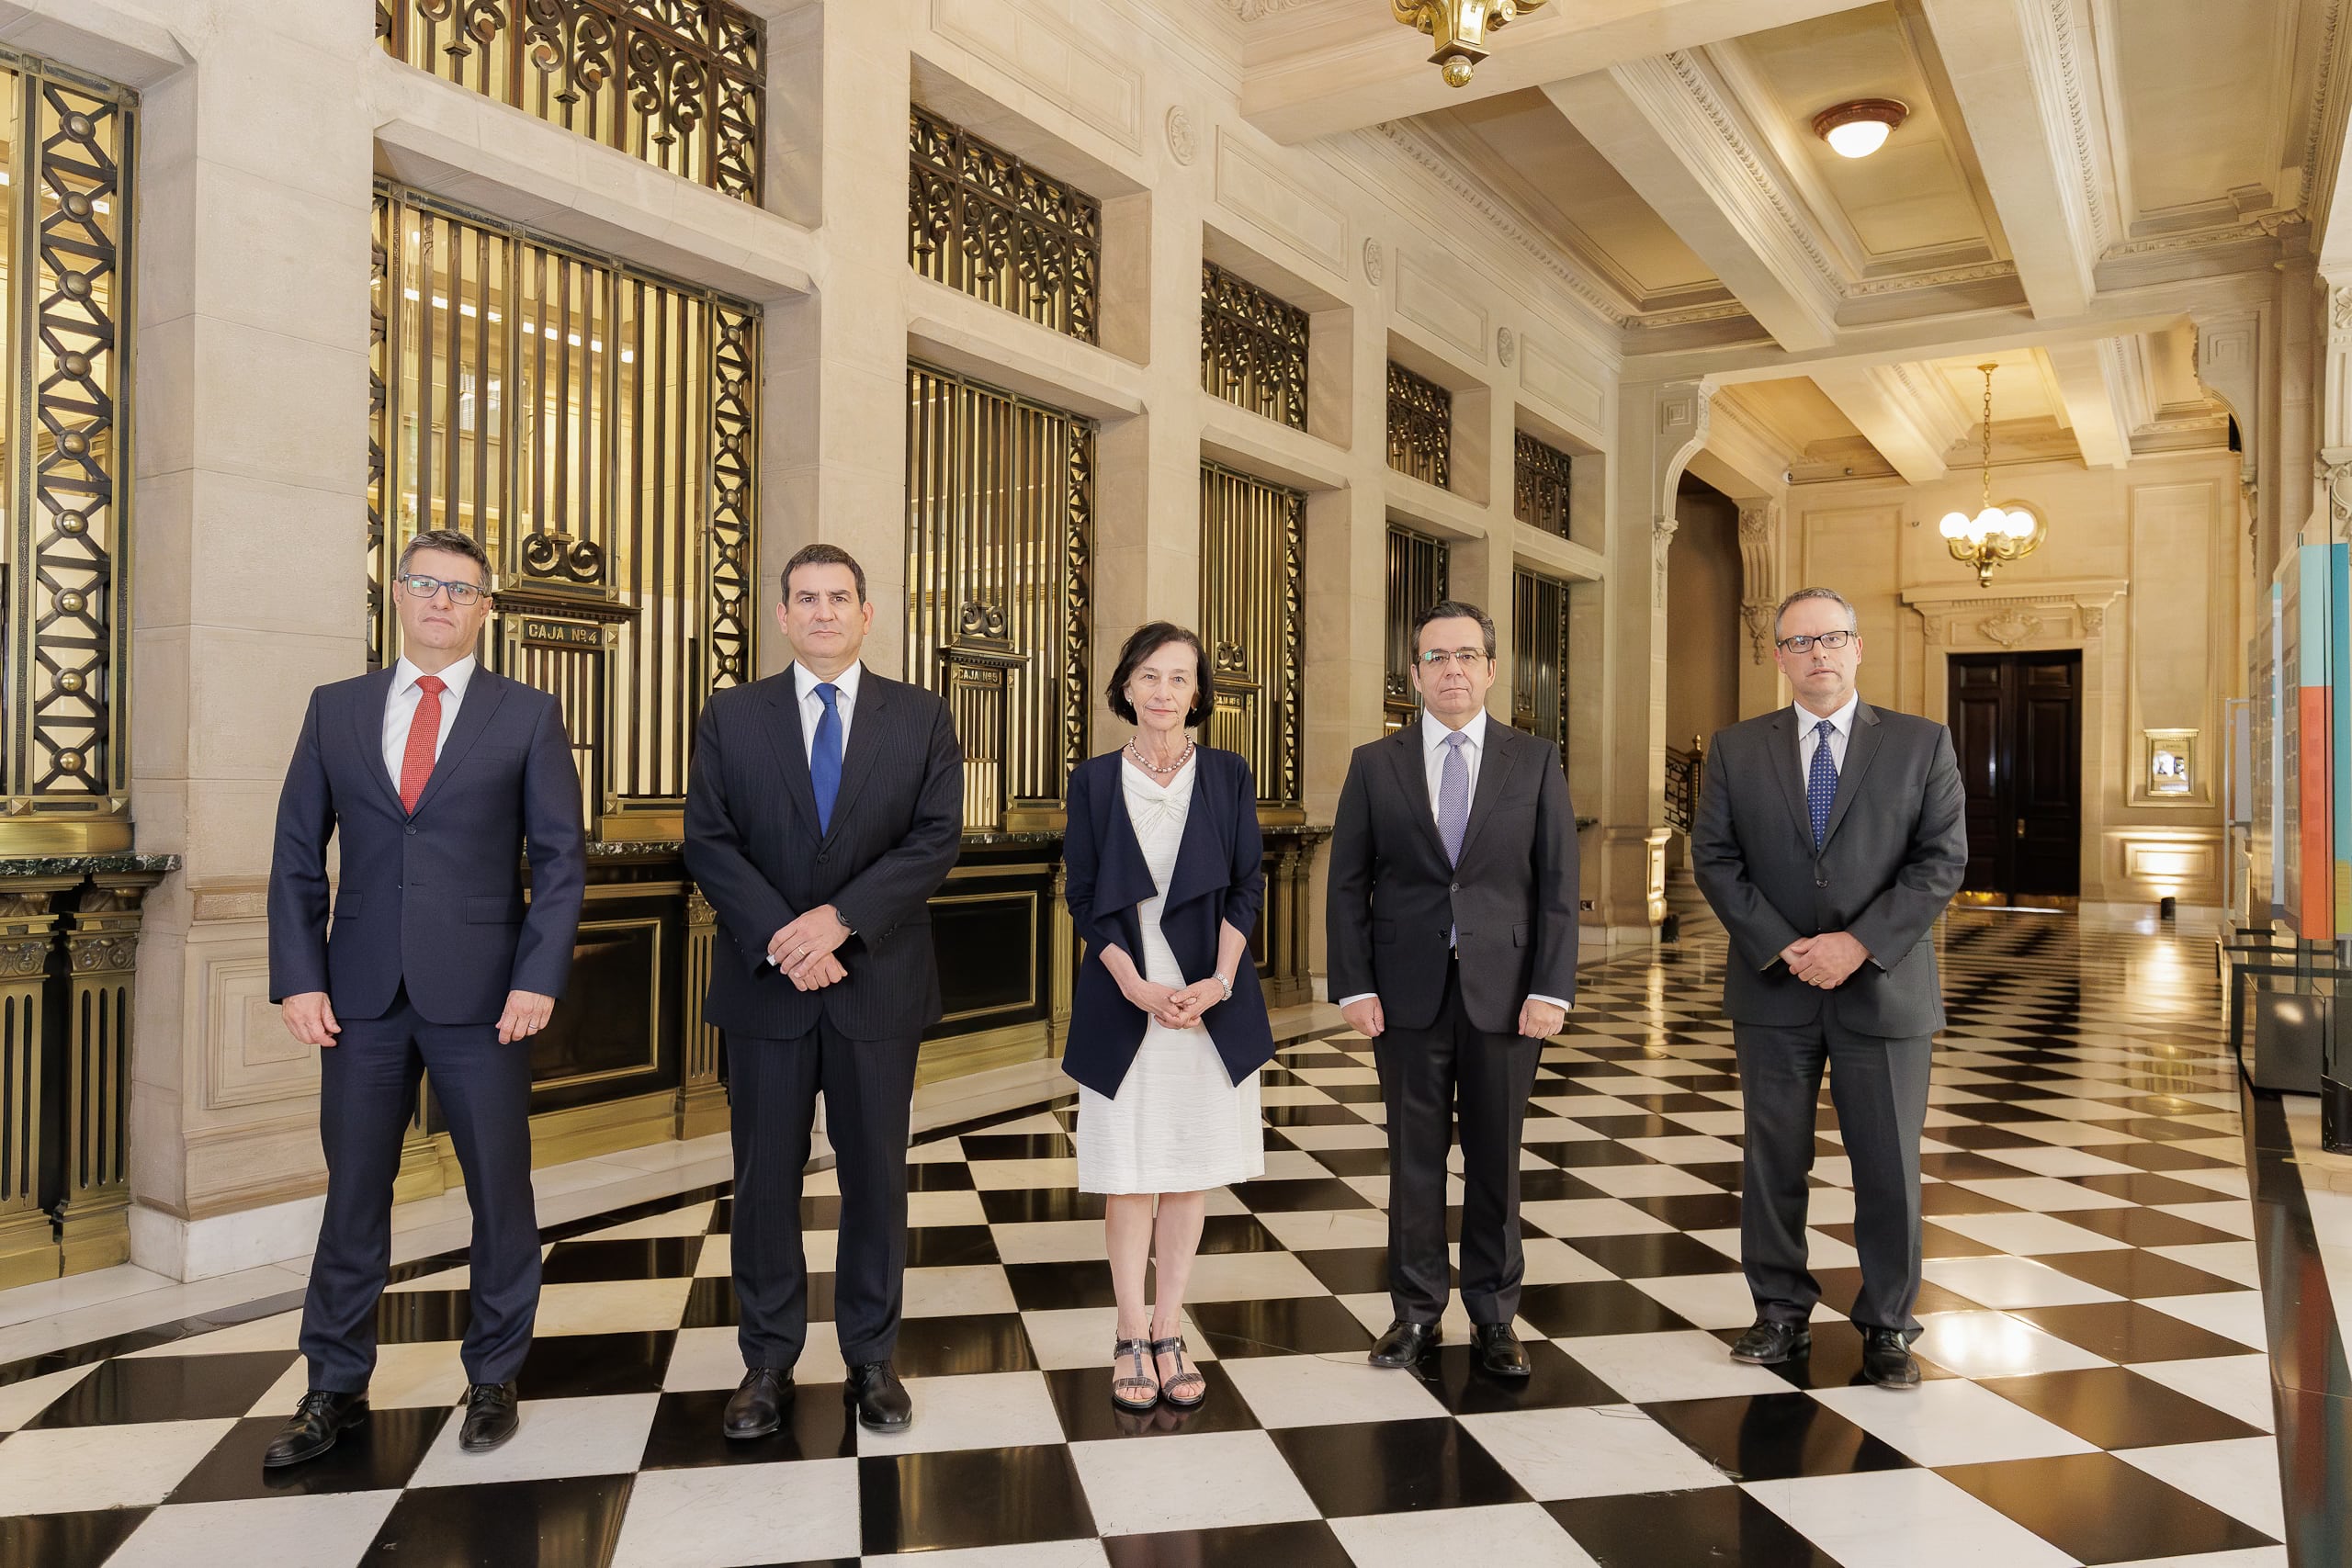
Finalmente, la presidenta Rosanna Costa, el vicepresidente Alberto Naudon y los consejeros Luis Felipe Céspedes, Claudio Soto y Kevin Cowan votaron por mantener la tasa en 4,5%, nivel en el que se encuentra congelada desde diciembre de 2025.
La minuta consigna que “algunos Consejeros destacaron que ”.
En su opinión, esa alternativa se hacía cargo de las nuevas perspectivas de inflación y de los riesgos de mayor persistencia.
Si el shock de costos era mayor y la demanda evolucionaba relativamente en línea con lo previsto, concluyeron, “”, de modo que la TPM real fuera coherente con el escenario central del Informe de Política Monetaria (IPoM) de septiembre.
Cabe recordar que el primer mandato del instituto emisor es el control de la inflación y los precios de los combustibles la han mantenido alta y fuera del centro de la meta.
Tres “shocks” y escenario “particularmente desafiante”
El documento muestra que el Consejo tiene en la mira dos frentes que tiran en direcciones opuestas. “Todos los Consejeros concordaron en que el ”, señala la minuta, que agrega que a lo largo del año se había ido materializando una serie de shocks que “planteaban trade-offs no triviales para la conducción de la política monetaria”.
El Banco Central identificó tres: un shock de costos por el alza del petróleo, un shock de demanda negativo asociado a factores internos y externos y, en lo más reciente, un shock financiero vinculado al estrechamiento de las condiciones financieras globales.
Según la minuta, tanto el shock de costos como el financiero tenían impactos negativos en la actividad local y, al mismo tiempo, elevaban la inflación, mientras que el de demanda reducía ambas variables.
Por el lado de la actividad, el emisor recordó que el Imacec de agosto cayó 1,0% anual y 0,7% mensual en la serie desestacionalizada, por debajo de lo previsto en el IPoM, principalmente por el desempeño de la minería.
La minuta agrega que los indicadores de alta frecuencia del tercer trimestre sugerían que se mantenía la debilidad del consumo privado y, particularmente, de la inversión. La tasa de desempleo subió levemente en el trimestre finalizado en agosto, en medio de una caída del empleo, y las expectativas de consumidores (IPEC) y empresas (IMCE) siguieron siendo débiles.
En el frente inflacionario, el IPC acumulaba a septiembre una variación de 4,1% anual y el subyacente de 3,2%, cifras acordes con lo previsto en el último IPoM.
Sin embargo, el precio del barril de petróleo (promedio WTI-Brent) había subido cerca de 25% respecto del cierre estadístico de ese Informe y, según el documento, las expectativas de inflación de corto plazo “habían aumentado de manera significativa y se ubicaban muy por sobre la trayectoria del escenario central” del IPoM de septiembre.
La pregunta del Consejo
Un consejero planteó que la pregunta relevante para esta reunión no era si los riesgos inflacionarios habían aumentado, “pues era bastante claro que lo habían hecho”, sino “”.
Las posturas se dividieron en torno a la evolución esperada de la economía. Según la minuta, varios consejeros hicieron presente que la debilidad de la demanda podía ser más persistente que lo anticipado y generar holguras de capacidad que contuvieran las presiones inflacionarias de mediano plazo.
Por otro lado, varios consejeros manifestaron que no existían antecedentes suficientes para pensar que no se daría la recuperación prevista de la demanda y que, en ese caso, se debía estar preparado “para un escenario más restrictivo para la política monetaria”.
Entre los argumentos para mantener, un consejero sostuvo que, para efectos de comunicación, era preferible aumentar la TPM con una guía de cuál sería su trayectoria futura, algo que podía hacerse con mayor claridad junto con la publicación del próximo IPoM.
Un consejero agregó que los riesgos para la inflación de mediano plazo apuntaban en direcciones opuestas, lo que favorecía mantener y monitorear su evolución de cara a la redefinición de la estrategia monetaria en ese Informe.
Asimismo, un consejero recordó que la credibilidad construida por el Banco permitía acomodar shocks transitorios en el nivel de precios sin responder automáticamente con alzas de tasas.
No obstante, advirtió que esa credibilidad era endógena a las acciones y la comunicación del Banco, por lo que se debía ser claro respecto de “la mayor preocupación del Consejo por el escenario inflacionario y de su disposición a tomar las acciones que fueran necesarias para lograr la meta de inflación”.